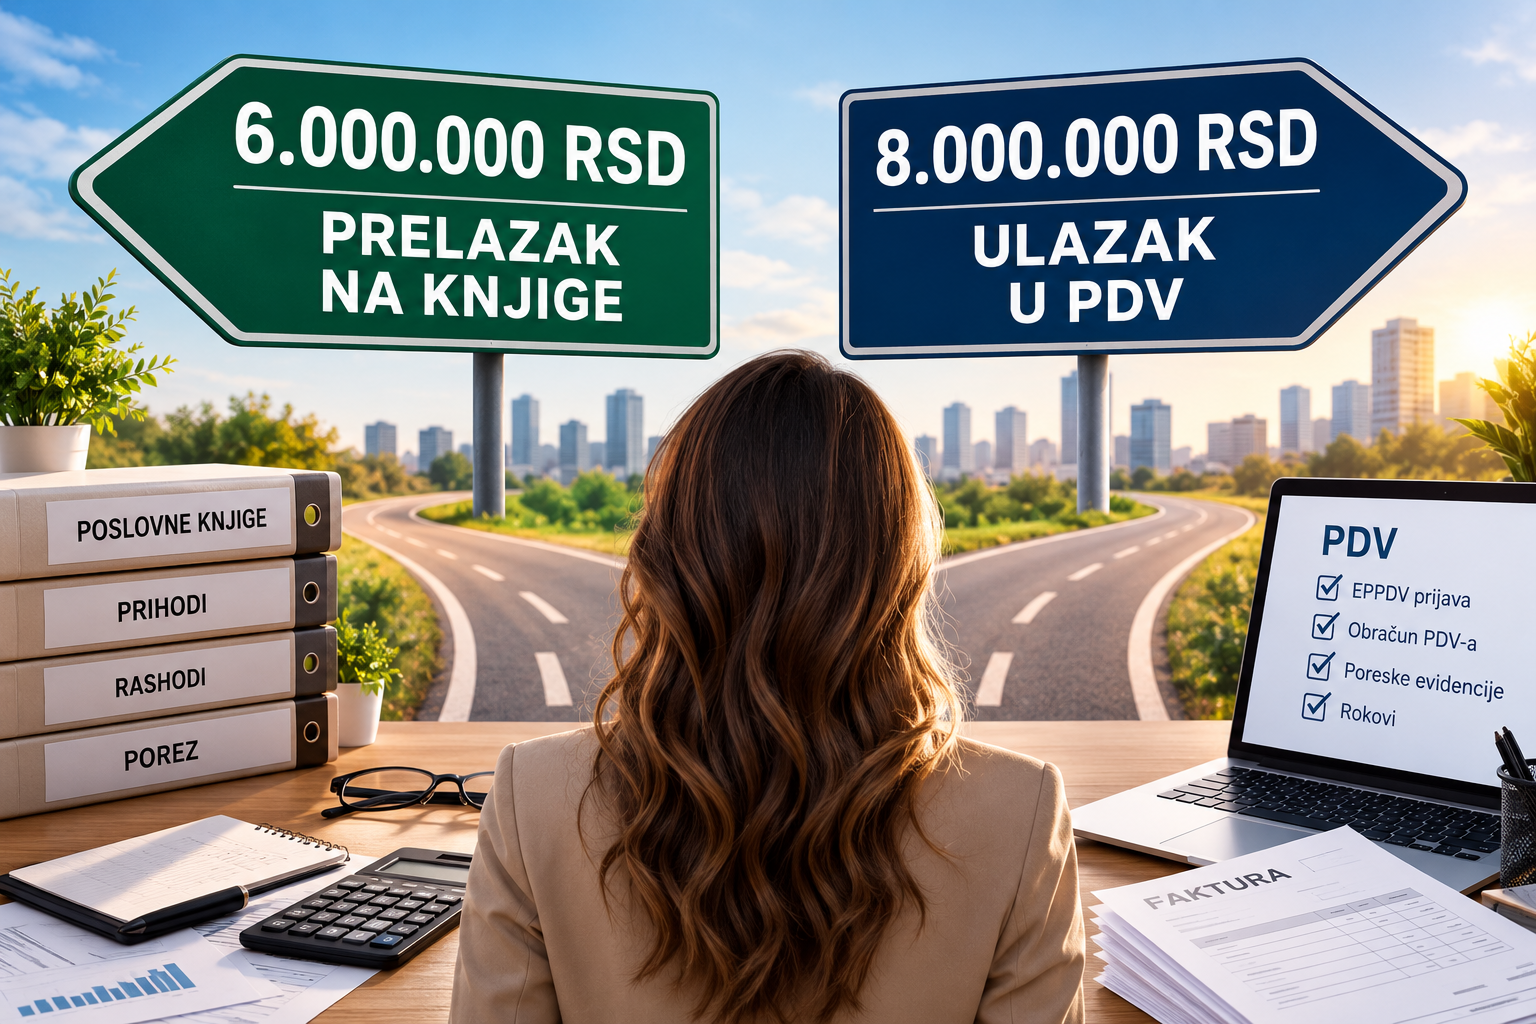
Limit od 6 i 8 miliona za preduzetnike često izaziva nedoumice – jedan određuje pravo na paušalno oporezivanje, dok drugi određuje obavezan ulazak u sistem PDV-a.
U praksi se svakodnevno susrećemo sa dilemama u vezi sa čuvenim limitima od 6.000.000 RSD i 8.000.000 RSD.
Jedan limit određuje da li gubite pravo na paušalno oporezivanje i prelazite u preduzetnike knjigaše, dok vas drugi automatski uvodi u sistem PDV-a.
Pored toga, ova dva limita se računaju na potpuno drugačiji način.
U ovom tekstu detaljno objašnjavamo šta se tačno dešava kada pređete ove granice, kako se računaju periodi i koje korake morate preduzeti na vreme kako biste izbegli kazne i poreske rizike.
Uporedni pregled: Razlika između dva limita
| Promet | Limit – 6.000.000 RSD 🛑 | Limit – 8.000.000 RSD ⚠️ |
| Šta reguliše? | Pravo na paušalno oporezivanje (Zakon o porezu na dohodak građana). | Obavezan ulazak u sistem PDV-a (Zakon o porezu na dodatu vrednost). |
| Kako se posmatra period? | Kalendarska godina (od 1. januara do 31. decembra). | Prethodnih 365 dana (prethodnih 12 meseci). |
| Koji promet ulazi? | Ukupan promet – i domaće i inostrane fakture (fakturisana realizacija). | Samo oporezivi promet u Srbiji (ino-usluge sa mestom prometa u inostranstvu ne ulaze). |
| Posledica prelaska | Gubitak statusa paušalca i prelazak na vođenje poslovnih knjiga. | Obaveza podnošenja prijave za evidentiranje u sistem PDV-a Poreskoj upravi u roku od 5 dana. Od narednog dana počnete da obračunavate PDV na svojim fakturama. |
1. Limit od 6 miliona dinara: Prelazak u knjigaše
Limit od 6.000.000 RSD predstavlja zakonsku granicu do koje preduzetnik može da koristi pogodnosti paušalnog oporezivanja.
Kako pravilno računati ovaj limit?
Gleda se isključivo jedna kalendarska godina (od 1. januara do 31. decembra).
❗️❗️❗️Važno je naglasiti da se u ovaj limit računa fakturisana vrednost, a ne momenat naplate!
Ukoliko radite sa inostranstvom, devizni iznosi se preračunavaju u dinarsku protivvrednost po srednjem kursu NBS na dan prometa fakture.
Šta se dešava nakon prelaska i kada počinje vođenje knjiga?
Prelaskom ovog limita ne pravite prekršaj, ali po sili zakona gubite pravo na paušal. Trenutak prelaska na vođenje knjiga zavisi od datuma kada je limit probijen:
- Probijanje limita do 30. juna: Obaveza vođenja knjiga nastaje od 1. jula tekuće godine.
- Probijanje limita od 1. jula do 31. decembra: Obaveza vođenja knjiga nastaje od 1. januara naredne godine.
Izbor pravog modela (Lična zarada vs. Samooporezivanje)
Kada pređete na knjige, izuzetno je važno izabrati adekvatan poreski režim. Kao agencija, našim klijentima uvek savetujemo model Preduzetnik na ličnoj zaradi (regulisano članom 33a Zakona o porezu na dohodak građana).
Pravni pakao koji je konačno rešen: Prema starim propisima, prelazak sa paušala na ličnu zaradu usred godine bio je nemoguć. Ako biste probili limit, država vas je primoravala da mesecima, a u slučaju probijanja limita u drugoj polovini godine – i celu narednu kalendarsku godinu, provedete u najnepovoljnijem režimu samooporezivanja (gde porezi i doprinosi od oko 45% opterećuju vašu kompletnu dobit).
Najnovija izmena Zakona (usvojena u Službenom glasniku RS br. 80/2026) ispravlja ovu nepravdu! Od 1.1.2027., preduzetnik koji izgubi pravo na paušal ima zakonsku mogućnost da podnese elektronsku prijavu za ličnu zaradu u roku od 15 dana od dana prestanka prava na paušal.
2. Limit od 8 miliona dinara: Ulazak u sistem PDV-a
Ovaj limit je univerzalan i nema nikakve veze sa tim da li ste paušalac ili knjigaš – on se odnosi na sve preduzetnike i pravna lica.
Za razliku od limita za paušal, za PDV kalendarska godina ne znači ništa. Zakon definiše period kao prethodnih 12 meseci. To znači da svakog meseca (pa čak i dana) morate sabrati promet unazad za prethodnih 365 dana.
- U limit od 8 miliona ulazi samo promet ostvaren na domaćem tržištu (promet koji je predmet oporezivanja PDV-om u Srbiji). Ukoliko vaše usluge fakturišete isključivo klijentima iz inostranstva (gde je mesto prometa van Srbije prema članu 12. Zakona o PDV-u), vi možete ostvariti promet i od 20 miliona dinara – izgubićete paušal (jer ste prešli 6 miliona), ali nećete ući u sistem PDV-a.
Koje su obaveze nakon prelaska 8 miliona?
Ukoliko izdate fakturu domaćem klijentu kojom prelazite 8 miliona dinara u poslednjih 12 meseci, dužni ste da:
- Podnesete evidencionu prijavu Poreskoj upravi u roku od 5 dana od dana prelaska limita.
- Od narednog dana počnete da obračunavate PDV na svojim fakturama.
- Vodite propisane poreske evidencije (KPR i KIR) i podnosite poreske prijave svakog meseca, odnosno tromesečno.
💡 Kako preduzetnici mogu da spreče greške?
Da bi poslovali bezbedno, primenite sledeće korake:
- Ažurnost na prvom mestu: KPO knjiga (ili evidencija izdatih računa) mora biti ažurirana istog dana kada je račun poslat klijentu.
- Pravovremena konsultacija: Kada vaš promet dostigne oko 5.500.000 RSD, vreme je da se obratite knjigovođi kako bi se na vreme pripremila dokumentacija za prelazak na knjige i odabrao najoptimalniji poreski model.
Približavate se limitu od 6 ili 8 miliona dinara?
Nemojte čekati poslednji trenutak i donošenje rešenja od strane Poreske uprave.
Kontaktirajte našu agenciju za profesionalnu analizu vašeg prometa i bezbednu tranziciju u svet uspešnih knjigaša.